重庆石油天然气交易中心
2026年国内LNG工厂正在经历一场前所未有的“倒春寒”,处于产能过剩和成本高企的困难时期。国内LNG工厂不仅面临着原料气价格提高带来生产成本被不断推高的局面,还面临着下游需求疲软、管道气替代加速等严峻挑战。
一、LNG工厂现状:从“结构性过剩”到“系统性困局”
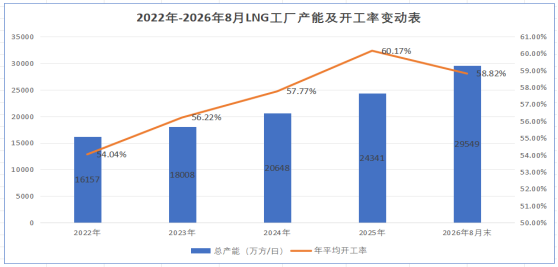
2026年,国内LNG工厂正面临工厂数量在增加、总产能在增加,但开工率却在下降的局面。近五年来,国内LNG工厂的总产能逐年增加,总产能从2022年的16157万方/日增加至2025年的24341万方/日,随着更多LNG工厂完工投产,2026年8月末总产能增加至29549万方/日。
然而,LNG工厂开工率却长期在低位徘徊,近半产能处于停滞状态。LNG工厂平均年开工率从2022年的54.04%提升至2025年的60.17%,但2026年受战争影响,国内天然气资源日益紧张,导致2026年1-8月LNG工厂平均开工率下跌至58.82%。长期低开工率叠加产能过剩,导致LNG工厂加速洗牌,传统“单打独斗、低买高卖”的盈利模式已难以为继。
二、LNG工厂困局分析:“熬”不过去的“倒春寒”
过去几年,很多LNG工厂的心态是“熬”——熬过淡季,熬到价格回升,熬到竞争对手退出,但目前的困局主要由如下原因共同作用导致,想要继续用“熬”来破局几乎已不可行。
(一)产能的结构性矛盾日益突出
截至2026年8月末,国内LNG总产能达到29549万方/日,但国内原料气竞拍投放量同比大幅减少。气源在收缩,产能却在扩张——这个剪刀差意味着,即使所有LNG工厂想满负荷运转,但气源不够分,大量LNG工厂面临“吃不饱”的窘境。
(二)价格倒挂呈现常态化
虽然原料气价格市场化程度提高,但下游顺价机制长期不畅,导致LNG工厂承担了大部分成本上涨压力。2026年上半年,上游供气方对LNG工厂的原料气供给收紧,竞拍价格推升边际成本,而下游用户对高价气接受度有限,LNG工厂利润被持续侵蚀,LNG工厂多时段处于成本倒挂状态,部分时段被迫主动减产或检修以托底市场价格。
(三)管道气对LNG替代效应加速
随着中俄东线贯通且输气强度持续走高、沿海LNG接收站环海管网日趋完善,沿海接收站LNG气化输送至内陆省份成为常态,“西气东送”的旧格局被打破。LNG运输受充装时间、运输距离、极端天气影响,与管道气相比存在不足,城市燃气公司冬季保供和调峰对LNG的依赖度逐渐降低,城燃、工业、发电等领域的天然气消耗正加速向管道气转移,导致LNG工厂的传统市场被大幅收缩。
三、LNG工厂破局建议:从“卖气商”到“综合能源服务商”的转变
(一)挖掘更多市场场景,深耕管道气“够不着”的市场
LNG工厂的出路不在于与管道气正面竞争,而在于找到类似高原、偏远海岛、深山矿区、早期管网未覆盖的工业园区等管道气“做不到”或“做不好”的场景。在这些区域,LNG不需要和管道气比价格,只需要比“有没有”,才是LNG工厂需要深耕的差异化市场。
(二)专注应急调峰服务,做管道气的“弹性补充”
应急调峰服务模式的核心价值不在于卖了多少气,而在于“随时能供”的确定性。管道气最大的短板是弹性不足——冬季保供期间指标受限,生产旺季用气暴涨时供应跟不上,对于化工、陶瓷等对供气连续性极度敏感的高耗气行业,为保证供气的稳定则愿意为“备而不用的气源”付费,这正是LNG的发力之地。LNG工厂可以与省级燃气公司、大型工业用户签订小时级响应的调峰服务协议,按容量收费,而不是按气量赚差价。
(三)打造定制化品质产品,向高附加值产品要利润
LNG产品按照组分的差异可以细分为贫液、常规液和富液三大类,不同品类的LNG在热值、杂质含量等品质方面存在差异,对于有储罐的用户,可针对不同类型客户对热值的需求对LNG进行一定的处理或混合调配,将符合特定品质要求的LNG以高价出售,利用品质差异创造利润空间。此外,半导体、精密制造等高端客户对气质有严格要求,愿意为“定制化气源”支付溢价,比如LNG工厂可利用BOG进行氮气提纯这条高价值路径,利用尾气高纯氮气,进军半导体等高端客户市场。
(四)与上游建立新型合作关系,从博弈转化为共生
LNG工厂在市场化的产能调配中找到稳定位置,比赌气价波动更具可持续性。LNG工厂可以积极与气源资源丰富的上游企业,探讨“代加工+产品共同销售”的合作模式。利用上游气源进行代加工,保证基础开工率,产品由双方共同销售,共享市场收益。这样既解决了“吃不饱”的问题,又避免了在现货市场上与上游企业直接竞争。
(五)多元化购买原料气,从“被动接受”到“主动配置”
国内LNG工厂原料气多元化不仅具有较高可行性,且已成为行业发展的必然趋势。LNG工厂可以探索管道气、煤层气、焦炉煤气、生物质气等多气源组合,降低对单一气源的依赖,增强成本弹性。目前,重庆石油天然气交易中心是国内LNG交易量最大的交易平台,聚集了大量的LNG资源商、LNG贸易商和LNG工厂,LNG工厂可以利用交易平台拓宽自己的气源供应商。
(六)善用权威LNG价格指数,未来利用LNG期货工具
重庆石油天然气交易中心近日发布了中国LNG价格体系,实现了国内26个供应端省份全覆盖,为LNG行业提供了权威、透明的市场基准,LNG工厂在购销定价、合同结算及风险对冲等方面可以参考价格指数。同时LNG期货可能在未来一至两年内上市,一旦期货工具落地,LNG工厂可以在成本端和销售端进行套期保值,把利润从“看天吃饭”变成“主动管理”。
总之,在供需宽松、竞争加剧的新时代,国内LNG工厂在天然气产业链中的定位不再是管道气的竞争对手,而是管道气体系的弹性补充者和不可达区域的唯一解决方案提供者,LNG工厂要主动转型、精准破局,从单一液化生产商转型为低碳综合能源服务商,才能从生存保卫战走向高质量发展。