重庆石油天然气交易中心
第八届重庆油气论坛冬季峰会专家观点分享系列(五)
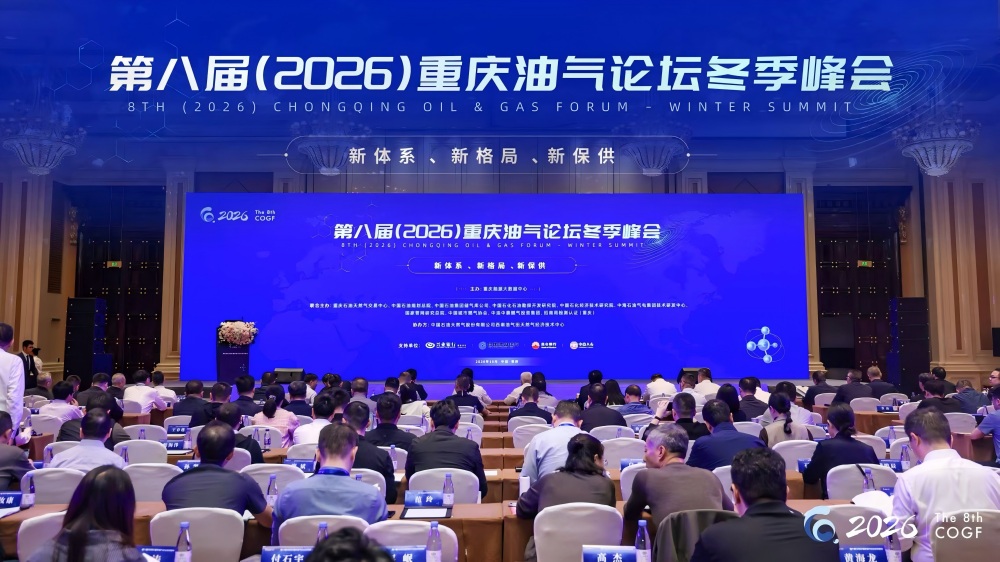
前言:2026年10月16日,第八届(2026)重庆油气论坛冬季峰会在渝举办。本次峰会由重庆能源大数据中心联合重庆石油天然气交易中心等单位主办,汇聚国家部委、地方主管部门、油气企业、行业协会、科研咨询、金融及媒体领域300余位专家代表参会。为沉淀峰会研讨成果、传播行业前沿理念,特推出专家观点系列,为油气行业高质量发展提供参考借鉴。
2026年,中东冲突扰乱全球LNG供应秩序,国际气价高位震荡,深刻影响我国进口格局。国内行业呈现内需低速增长、国产气持续增产、极端天气频发、气电调峰作用增强等特征,依靠长协优先、审慎采购现货,产供储销体系协同托底保供。准确把握今冬明春形势、提前做好保供安排,成为全行业的重要课题。
一、国际市场回顾:产能扩张周期遭遇突发地缘冲击,供需宽松预期逆转
2026年前三季度,全球LNG市场本处于产能扩张周期,供需逐步宽松,年初市场普遍预期价格大幅下行。然而2月底中东战事爆发、霍尔木兹海峡封锁,彻底逆转宽松预期:中东LNG供应同比大幅下滑,市场瓶颈从“产能短缺”转向“可交付能力短缺”,运力、保险、航道风险取代边际成本与库存成为定价核心,运费一度翻倍。
价格方面,前三季度JKM、TTF均价同比大幅上涨、较冲突前均涨逾一倍,美国气价基本未受冲击。区域价格明显分化:欧亚争抢有限现货资源,南亚、东南亚刚性需求叠加高温拉动高价采购,欧洲库存持续低位,市场担忧加剧。
二、冲突的长期影响:需求破坏、格局重塑与产业链风险外溢
在高价与供应趋紧双重作用下,部分亚洲经济体减少燃气发电,欧洲加速可再生能源替代,需求走弱。IEA下调2026年全球天然气需求预期,为本十年第三次年度负增长。出口格局上,美国出口份额继续领跑,澳大利亚取代卡塔尔成为亚洲第一大来源国,俄罗斯份额持续提升;全球LNG贸易加速从“中东—亚洲”主轴转向“大西洋盆地—欧洲/亚洲”双轴。
经过多年发展,全球LNG贸易格局已基本形成:亚洲是最大需求中心,欧洲承担边际调节角色,美国资源是摇摆资源。近年受系列地缘事件影响,欧洲由平衡器转为刚需市场,美国成为欧洲需求基本盘,亚洲更依赖中东和太平洋盆地资源,中国逐渐发挥市场平衡器角色。
地缘风险沿供应链多点外溢,推升全球通胀与物流成本,化肥短缺进一步影响粮食安全。
中长期看,国际液化项目投资热潮不减,新增产能将在“十五五”“十六五”集中释放;能源转型加速,欧亚需求增长动力减弱,欧洲需求将于2028年前后达峰,供应偏紧将逐步转向供大于求。
三、国内市场回顾:供给冲击下的供需双弱格局
供应侧呈现“国产气稳步增加、进口气均有减少”的特征:国产气占比上升,“压舱石”地位巩固,非常规气“生力军”作用凸显;进口管道气小幅下降,中俄气保持增长;受美伊战争影响,LNG价格高位运行、进口明显下滑,“三桶油”发挥主动作用。
需求侧各行业用气小幅下降:地产调整叠加气价较高制约工业用气,采暖季气温偏高使采暖需求不及预期、车用需求增速回落,水电偏丰与风光快速扩张制约发电用气,煤头装置挤压气头装置空间。
总体来看,2026年市场呈供给冲击引起的供需双弱格局,消费量小幅下降、供应量基本持平。
结构上有四个特点:消费结构深刻调整,发电用气首次下降;区域分化加剧,东部走弱、西部增长;接收站利用率走低;市场化竞拍走向常规化。
四、2027年展望:天然气消费重回增长区间
专家将2027年天然气消费分为基准、高、低三情景:基准情景(经济稳中向好、气温偏高)同比增长约4%,高情景约6%,低情景约2%。
供应方面,预计2027年总供应量同比增长约5%:国产气稳步增长,中俄东线高位稳定运行、远东线计划投产,管道气进口小幅增长;随着国际供应释放、价格回落,LNG进口明显回升。
五、今冬明春采暖季预判:资源总量可覆盖需求,尖峰时段保供压力大
国际市场方面,海峡通航恢复进度高度不确定。今冬厄尔尼诺气候下欧亚偏暖概率较高,但阶段性寒潮概率上升;基准情景下供暖季全球LNG供应同比下降,极端情况降幅更大,欧亚资源竞争加剧。
国内供应方面,预计采暖季可供市场气量同比基本持平:国产气稳定增长,中俄东线满负荷并有一定增供,进口LNG同比下降、多座接收站延迟投产,储气库可工作气量高于上季。
需求方面,预计采暖季总体需求同比下降,气温仍是关键变量;若出现长时寒潮,需求有概率回升至同比持平。城燃用气随采暖刚需和假期消费增长,工业用气受地产下行拖累,发电用气被水电、风光持续挤压。
综合判断,采暖季资源总量可覆盖需求,但强厄尔尼诺下气温不确定性增强,可能出现时段性、区域性供应偏紧。
六、今冬明春保供面临的风险挑战
一是供应总盘基础稳固,但极端工况下弹性保供压力仍存,短时峰值用气保障仍需各方协同联动、跨区域互供互保。
二是多元化交易模式有助于对冲调峰需求与市场波动,竞拍与专场交易引导资源向寒潮保供刚需场景流动。
三是跨区域资源互济互保是平稳应对保供需求的关键,调节精准性与响应速度直接决定极端工况下的保供成效。
四是暖冬背景下市场预期整体平稳,民生用气实现合同全覆盖,“压非保民”分级调峰预案体系完备。
七、中国海油迎峰度冬保供举措
面对卡塔尔LNG断供、国际气价高企的严峻形势,中国海油坚持“底线思维、分类施策、极限应对、全力保供”,分情景制定预案,深化八项举措:强化政治担当、分情景筹措资源、严抓合同执行、抓实储气注气、深化气电协同、科学把控现货节奏、完善应急预案、加强宣传引导。
资源基础上,气电集团以长协作为“压舱石”、现货作为“活水源”,已签署十余本长协并自主统筹销售,本采暖季计划供应量同比基本持平。
市场机制上,拟依托重庆石油天然气交易中心推出“易联保”资源置换试点产品,建立“资源共享、罐容共享”模式,与用户以“时间换空间”,助其提前锁定资源与价格、降低成本失控风险。
中长期保障上,计划在下游新签一批中长协:受美伊冲突影响,“十五五”起供的可售长期资源大幅减少、报价偏高;国家发改委已明确保供中长期合同要求。目前已与部分大客户达成意向,主推与布伦特油价挂钩的十年期长协,价格优势明显,并延续五年期方案。
结语
面对今冬明春保供的现实考验,行业更需凝聚合力。应立足国产增储上产,用好长协资源,发挥储气与跨周期调峰的缓冲效能,守牢民生保供底线,统筹保供安全与市场平稳运行。期待全行业协同担当,稳供应、防风险、促改革,共同推动我国天然气产业行稳致远、健康发展。