重庆石油天然气交易中心
第八届重庆油气论坛冬季峰会专家观点分享系列(三)
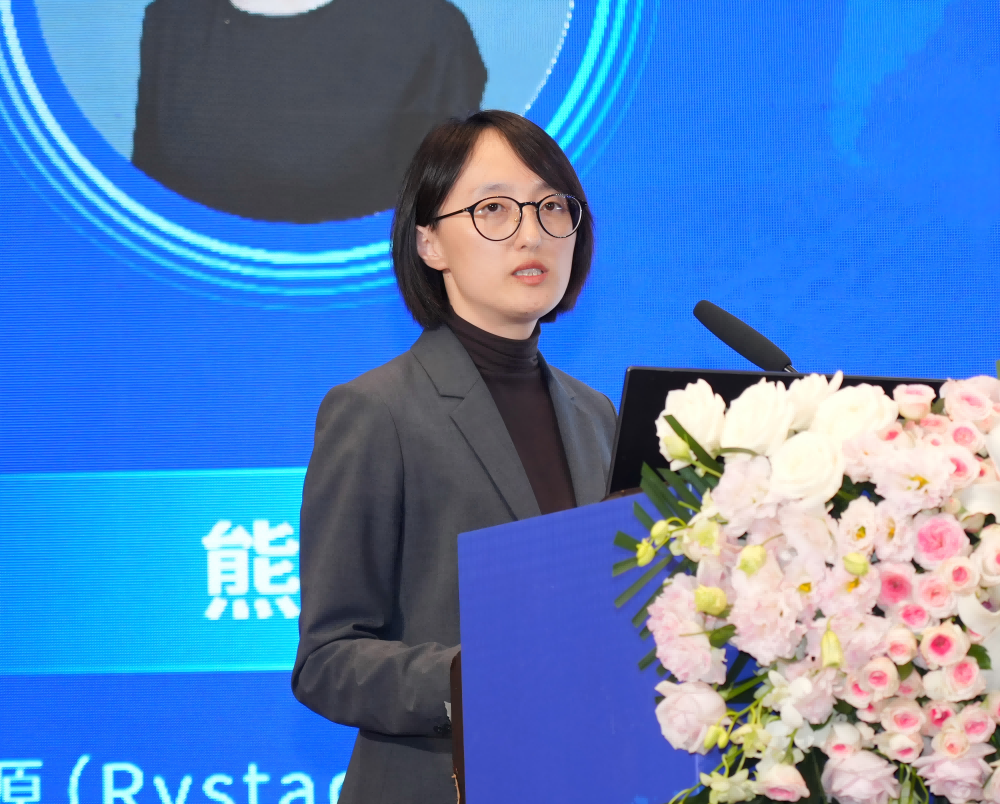
前言:2026年10月16日,第八届(2026)重庆油气论坛冬季峰会在重庆举行,现对有关专家观点进行整理并陆续发布。本文整理自睿咨得能源亚太区天然气研究负责人熊维女士所作的主题演讲《站在十字路口:全球LNG市场的确定性与不确定性》,作者授权发布。
本文围绕地缘冲击与短期震荡、供应洪峰与欧洲变量、需求响应与长期增长三大维度,对当前全球LNG市场面临的确定性与不确定性因素进行了分析。
一、地缘冲击与短期震荡
今年2月底以来,中东地缘冲突骤然升级。2月28日伊朗战争爆发、霍尔木兹海峡关闭,随后卡塔尔Ras Laffan S4和S6液化设施接连遭导弹袭击,卡塔尔于8月底将LNG不可抗力延长至11月。受此影响,9月天然气与LNG价格飙升至27—29美元/百万英热单位,LNG供应风险加剧。
从霍尔木兹海峡船舶通行情况看,6月中旬停火备忘录签署后通行有所恢复,7月初冲突再起后通行量再度骤降;直至第39周,暗船通行量才开始回升,但仍远远低于战前水平。
贸易流向方面,战争爆发以来全球LNG进口格局发生显著分化:东北亚LNG进口同比降幅最大;南亚同样呈现减少态势;而东南亚逆势增加。
欧洲储气方面,欧盟27国及英国入冬前库存较同期范围偏低,但储气水平需对照五年均值客观评估。
二、LNG地缘战略属性增强,中国多元化布局至关重要
熊维指出,LNG的地缘战略属性正在增强。LNG供应在地缘属性上是否安全稳定成为各进口市场考虑的重要因素。
以中国天然气平衡表为例,供应来源已形成国内产量、煤层气、煤制气、卡塔尔及阿联酋长协、美国长协、其他长协LNG和未签约LNG的多元化格局。熊维认为,中国经验表明多元化布局至关重要。
价格高企正在倒逼需求侧响应。熊维指出,当气价突破20美元/百万英热单位后,大部分需求板块都面临需求削减用气切换的情况。
三、需求响应与长期增长
中东战争爆发后,长期LNG需求预测明显下调。数据显示,与2月相比,10月对中国、印度、巴基斯坦的亚洲LNG需求预测均出现下调。
但从更长周期看,亚洲仍是全球LNG需求增长中心。分区域看,东亚、东南亚和南亚是未来需求增长的主要区域,欧洲需求趋于平稳。全球LNG需求预计在2050年前后达峰。
四、供应洪峰与周期交替
供应端,近年来全球液化项目集中做出最终投资决定(FID)。前期项目集中获批,反而加大了后续FID的难度——「现在不投,更待何时」与需求前景下调之间形成了矛盾。
从价格周期看,2021—2028年全球天然气市场处于短缺状态,2026年亚洲LNG现货价格上调至18美元/百万英热单位以上、欧洲至17美元以上;2029—2039年供应趋于充裕,价格将触底至美国墨西哥湾沿岸短期边际成本水平;2040年起,LNG长期边际成本将主导定价,亚洲约11美元/百万英热单位、欧洲约9.7美元/百万英热单位。市场再平衡预计从2037年后开始。
结语
当前全球LNG市场正站在十字路口:短期内,中东地缘冲突带来的供应中断与价格飙升仍将主导市场情绪,欧洲储气压力与霍尔木兹海峡通行状况是关键观测点;中长期看,2029年后供应洪峰将至,价格周期将从短缺转向充裕,而欧洲的政策路径、亚洲需求能否持续增长,将共同决定下一轮市场平衡的走向。对中国而言,多元化布局与成本管控仍是应对不确定性的核心命题。