重庆石油天然气交易中心
第八届重庆油气论坛冬季峰会专家观点分享系列(四)
前言:2026年10月16日,第八届重庆油气论坛冬季峰会在重庆成功举行,现对有关专家观点进行整理并陆续发布。本文整理自隆众资讯氦气市场资深分析师陈玉凯先生所作的主题演讲《美以伊冲突冲击全球氦气供应链及我国应对策略分析》,作者授权发布。
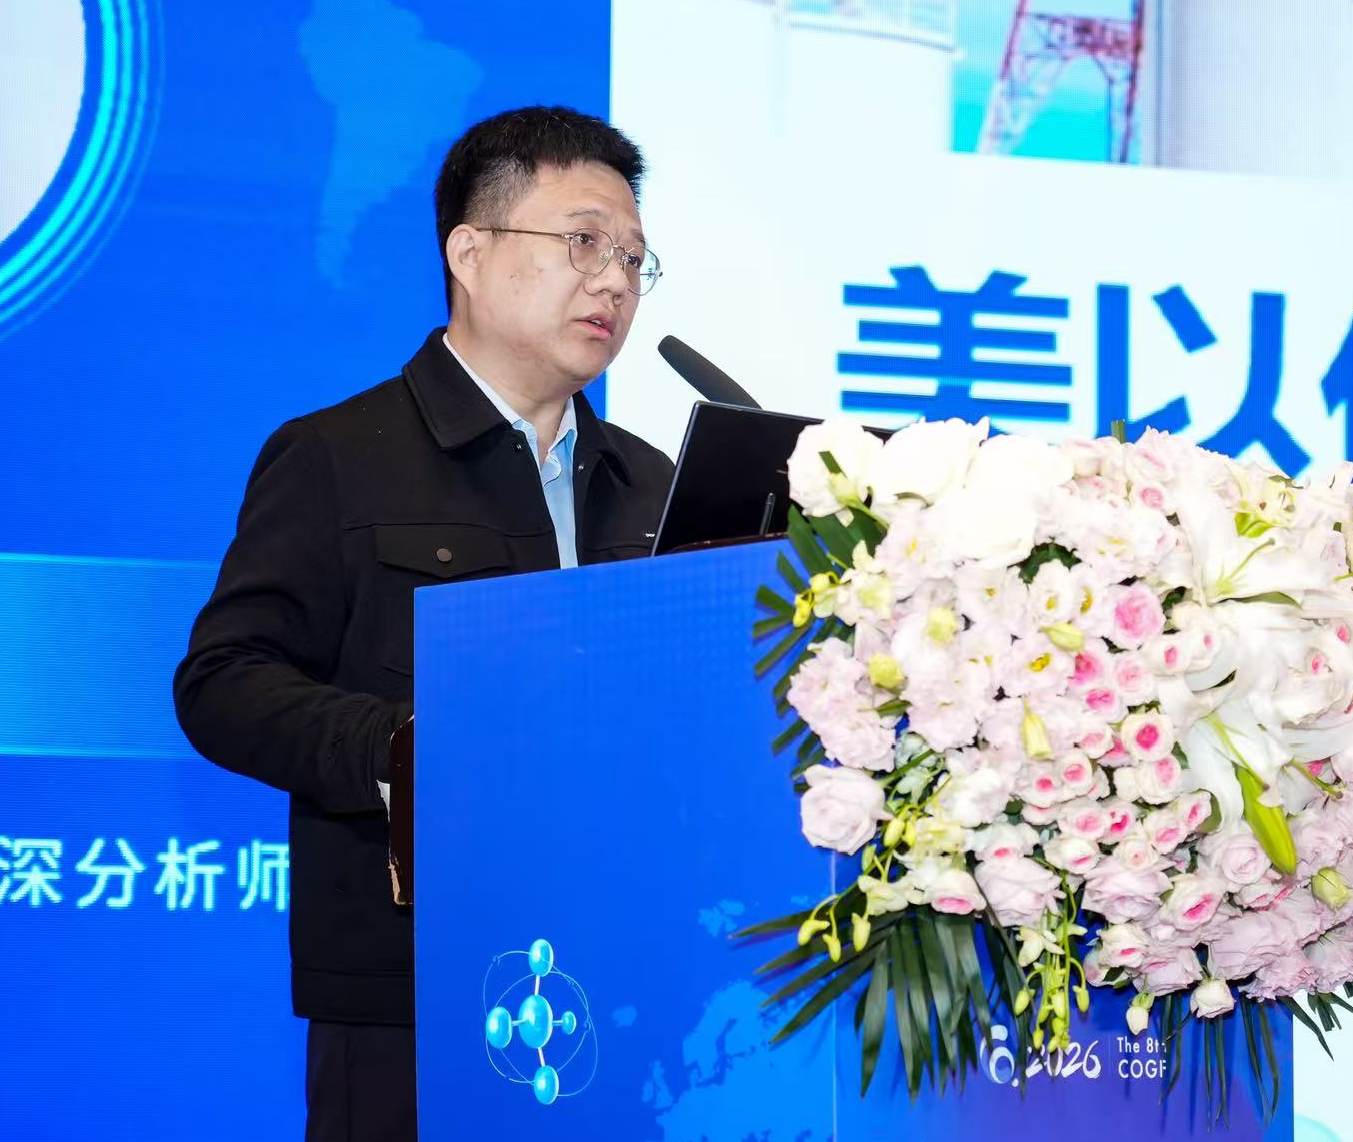
氦气是支撑我国高端制造发展不可或缺的战略性稀有气体。在本次第八届重庆油气论坛冬季峰会上,隆众资讯氦气市场资深分析师陈玉凯先生,围绕氦气战略资源定位、中东地缘冲突冲击下的全球氦气格局、我国氦气市场供需调整、国内保供应对策略以及中长期市场走势预判,开展了全面深入的氦气市场剖析。
一、战略资源定位
氦气属于国家战略级特种气体,空气中含量仅0.0005%,具备超低温(-269摄氏度)、密度小、惰性、扩散性强、导热性强、水溶性低等物理特性,广泛应用于电子光纤、医疗核磁、航空航天、机械制造、焊接及金属加工、深海潜水等重要领域。从提氦方式看,天然气提氦效率高,分为非低温法和低温法,其中低温法为行业主流提氦方式,虽系统复杂,但其回收率与稳定性高。国内氦气以进口为主,储运主要采用液氦槽罐、管束氦气、瓶装氦气三种模式。
二、全球氦气格局与地缘政治冲击
全球气源高度集中,地缘政治风险突出。2025年全球氦气产量约1.9亿立方米,年内新增400万立方米,产量增速放缓仅2.1%。从气源供应看,美国、卡塔尔、俄罗斯为全球氦气核心供给国,产量分别为8100万立方米、6300万立方米和1800万立方米。2026年美以伊中东冲突爆发,卡塔尔氦气装置设施受损,导致全球33.2%氦气供应阶段性断供,引发第五轮全球氦气短缺危机。
三、我国氦气进口格局发生重大调整
1.进口气源结构变化。2021-2025年,我国氦气产量虽持续提升,但氦气资源对外依存度高至84%。2025年,我国氦气总消费量5818吨,作为国际氦气贸易市场核心买家,为保障国内氦气能源安全,我国氦气进口格局发生重大转变:进口结构由卡塔尔单一主供,逐步调整为卡塔尔、俄罗斯双核心供应格局,2025年我国自俄罗斯和卡塔尔的氦气进口量分别占全年氦气进口总量44%和55%。
2.消费地结构变化。我国氦气进口消费地高度集中在东部沿海地区:江苏、上海、浙江、广州、北京四地企业进口量占比89%。2021-2025年江苏进口量逐年回落,浙江、广东进口量持续增长,上海2025年进口量出现明显反弹。从用户类型看,内资企业占比逐步攀升,跨国企业市场份额预期进一步缩减。
3.2026年中国进口格局进一步演变。1-8月我国氦气进口总量3536.5吨,同比增长9.7%,气源结构出现重大变化:俄罗斯进口量2306.7吨,同比增长69.8%,进口占比提升至65.2%;卡塔尔进口量643.4吨,进口占比降至18.2%。其中,8月进口供应量明显波动,进口价格上涨:我国自俄罗斯氦气进口量下降至343.8吨,环比减少24.9%,进口均价70.7美元/公斤,环比增长4.4%;同期我国自美国氦气进口量56.8吨,进口均价131.9美元/公斤。
四、我国保供应对策略:保进口、提国产、控出口
面对中东冲突导致的全球氦气供应阶段性中断,我国采取“保进口、提国产、控出口”三条路径,多措并举保障国内氦气供应链安全。
1.保进口:稳固俄罗斯货源,多元化拓宽进口渠道。当前俄罗斯已成为我国氦气主要进口来源,但俄罗斯存在出口管控风险,供应量、采购价格及供货连续性均具备不确定性;卡塔尔氦气装置受地缘冲突影响,复产时间仍取决于美伊谈判进展,恢复大规模供应尚不明朗;美国资源可作为市场补充,但其进口成本显著偏高,叠加全球液氦罐箱物流调整存在2 3个月周期,难以实现大规模替代。在此背景下,我国需要在稳固俄罗斯核心货源基础上,主动多元化拓宽进口渠道,挖掘其他海外气源供应潜力,分散单一气源依赖风险,构建多来源、多主体的进口供应体系,保障氦气进口供应链稳定。
2.提国产:加速国内提氦产能释放。我国氦气产能高度集中于西北地区,以内蒙古为第一大产区,新疆、陕西、宁夏、川渝等地形成产业集群,主要依托国内LNG工厂配套提氦项目快速释放产能。2026年我国氦气产量提升迅速,1-9月产量681.6万立方米,同比增长72.9%。其中,9月产量129.2万立方米,同比增长173.7%。
3.控出口:保障极端环境下下游企业用气安全。2026年1-7月中国氦气出口合计250.8吨,同比增长20.6%,出口均价92.5美元/公斤。7月中国宣布氦气出口管控,出口渠道暂停,有助于促进资源内部消化,提升国内供应链安全。
五、国内氦气市场后期预测
展望2026-2030年,国内氦气市场将呈现供需双增长格局。供应方面:进口资源仍将长期作为供应主体,国产资源产量稳步提升。预计2030年市场总供应量8109吨,产能持续增长至6426吨,但受限于上游产能利用率以及气田提氦冲抵下游提氦工厂产能的情况,国内氦气产能实际利用率预计在42%左右,产量约为2699吨,接近进口资源量的50%。需求方面:下游实际消费量同步扩张,带动国内总消费量持续增长,2030年下游实际消费量预计达到7170吨。