重庆石油天然气交易中心
霍尔木兹海峡局势的再度紧张,再次凸显日本能源供应高度依赖海运通道的脆弱性,也让提高本土稳定电源供应能力重新成为日本能源政策的重要议题。
今年6月,日本经济产业省(METI)发布新版《未来核能政策方向与行动指引》。与过去10余年主要聚焦现有反应堆重启不同,新政策首次明确量化未来核电更新所需的新建和替代机组规模。由于重启老旧机组和维持现有装机面临的困难越来越多,实际重启进度低于预期,日本已将核电发电占比达到20%的目标由2030年逐步后移至2040年。因此,日本的核电政策正式由“重启核电”迈向“重建与新建核电”。
新政策的真正目标是维持核电规模
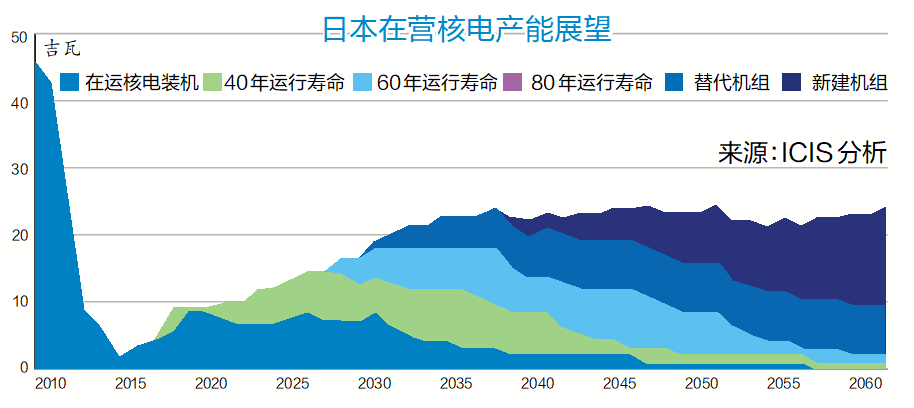
为维持核电在日本电力体系中的地位,新政策围绕3项核心举措展开。一是新建及替代老旧机组。按照METI测算,到2040年,日本需要替换2.2至5.5吉瓦核电装机;到2050年则需要重建12.7至16吉瓦核电装机。二是提高现有机组利用率,将普遍采用的约13个月的运行周期逐步延长至15个月。三是延长反应堆运行寿命,日本正在研究将反应堆运行寿命由现行最长60年进一步延长至80年的可行性。
这3项举措共同构成了日本未来维持核电规模的政策框架,其核心在于通过新建、更新和延寿,应对现有机组老化带来的装机缺口,维持核电作为稳定基荷电源在日本能源体系中的长期作用。
提高现有机组利用率
是短期内唯一能够影响LNG需求的措施
相比建设新机组,短期内真正有可能影响LNG市场的是提高现有核电机组利用率。安迅思(ICIS)按照目前已运行、已申请重启及新建机组的产能测算,若运行周期从13个月延长至15个月,核电发电量可增加约25亿千瓦时/年。考虑到天然气发电仍是日本最大的边际调节电源,若新增核电发电量主要替代燃气发电,上述运行周期调整理论上可减少约5至6船的LNG需求。
若未来进一步延长至18个月或24个月运行周期,核电增发电量将进一步提高,对应每年可减少约12船和20船LNG需求。但这些措施仍需经过监管机构审批,并由各电力公司制定具体实施方案,因此短期内难以对LNG市场形成实质影响。预计2026年和2027年日本LNG需求不会出现明显变化。即便获得批准,运行周期延长也将是渐进式推进,其影响更可能在21世纪20年代后期开始显现。
新机组能否落地将成为
日本LNG长期需求的关键变量
虽然提高核电利用率和延长机组寿命有助于降低天然气需求,但决定日本LNG长期需求的关键变量,仍是新建核电机组能否顺利建成。
在最乐观情景下,若机组延寿、运行周期优化以及新建机组计划均按预期推进,日本在运核电装机有望在21世纪20年代达到10~15吉瓦、21世纪30年代达到15~20吉瓦,并于21世纪40年代以后进一步提升至20~25吉瓦。在此情况下,日本LNG需求预计将从2026年的约6200万吨下降至2030年的5700万吨左右,到2040年进一步降至5200万吨,并在21世纪50年代稳定在5100万吨左右。
即便在这一情景下,日本核电装机仍远低于福岛核事故前超过40吉瓦的水平,难以重现当时的核电占比。这意味着,LNG仍将长期承担电力系统调峰和保障能源安全的重要作用,日本也将继续保持全球主要LNG进口国之一的地位。
核电建设存在较大不确定性
LNG长期需求仍有支撑
METI首次量化未来核电更新所需规模,但政策目标能否转化为实际装机,仍存在较大不确定性。
首先是资金压力。新一代核电机组需要满足更严格的安全标准,建设成本远高于过去。同时,日本各电力公司在福岛事故后已经投入巨额资金用于安全改造。即便政府通过“绿色转型(GX)”政策提供支持,企业仍可能对高风险、长周期项目保持谨慎。
其次是建设执行难度。漫长的监管审批流程、环境评估要求以及地方政府和社区的同意程序,都可能导致项目延期。此外,日本已有十多年未进行大规模核电建设,相关供应链和专业人才储备均有所削弱,重新建立产业能力并非易事,按时落地将挑战重重。
如果新建反应堆难以如期落地,随着现有机组在2039~2049年陆续退役,日本核电装机将面临快速下降风险,届时可能需要更多天然气发电填补基荷电源缺口。